O clima já decide onde (e como) queremos morar — e seu imóvel entra nessa conta
Alagamento, calor e conta de luz viraram critérios de compra. Como o clima já precifica imóveis e o checklist climático antes de fechar negócio.
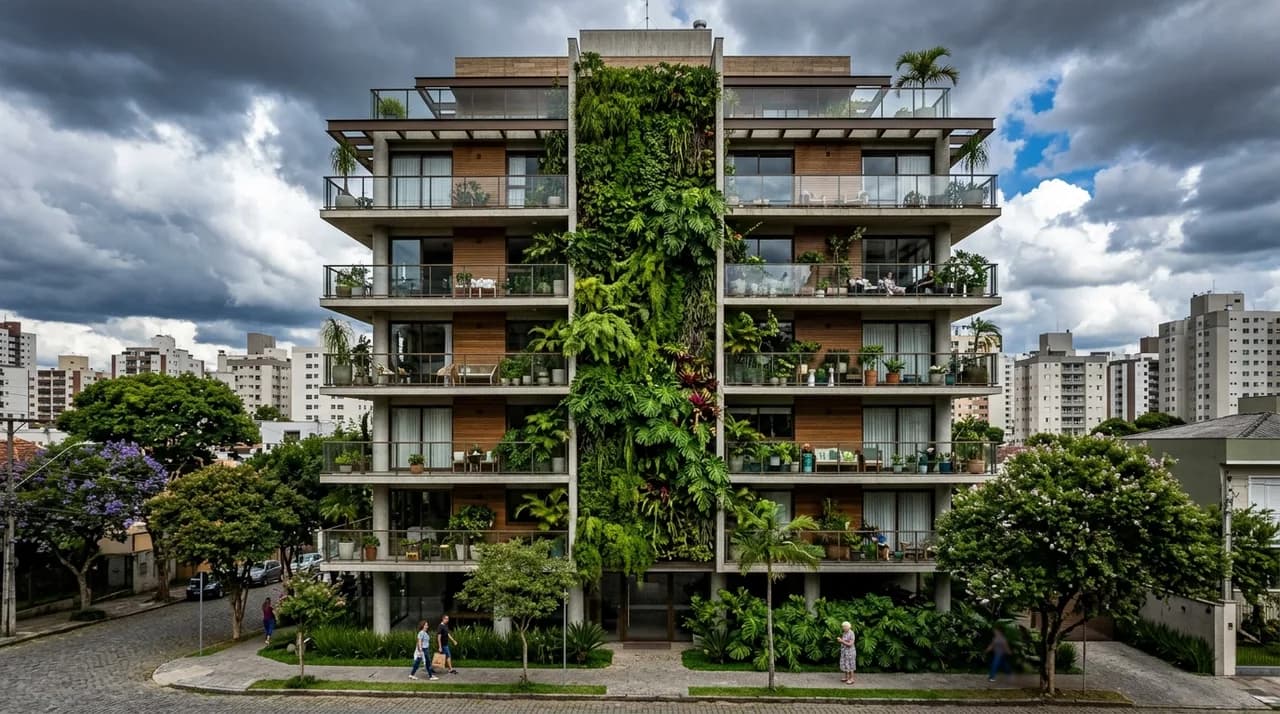
Tem uma pergunta que os corretores de BH escutam cada vez mais nas visitas, e que dez anos atrás quase ninguém fazia: "essa rua alaga?". Ela costuma vir acompanhada das primas: "o sol da tarde bate onde?", "esse apartamento é muito quente?", "o prédio tem energia solar?". Nenhuma dessas perguntas está no roteiro clássico de compra — preço, metragem, vaga, condomínio —, e no entanto elas estão redesenhando, silenciosamente, o valor dos imóveis. O clima deixou de ser assunto de noticiário e virou critério imobiliário. E quem compra, vende ou aluga sem colocar isso na conta está usando um mapa desatualizado.
Eventos extremos viraram fator de mercado
A direção geral não precisa de estatística para ser percebida por quem vive nas cidades brasileiras: eventos climáticos extremos ficaram mais frequentes e intensos nos últimos anos — chuvas concentradas, ondas de calor mais longas, estiagens mais duras. Desastres de grande repercussão no país mostraram que bairros inteiros podem ter seu valor imobiliário abalado por um único evento — e que a memória do mercado, nesses casos, é longa. O risco físico do endereço, antes uma abstração, virou variável concreta: afeta o que as pessoas querem comprar, o que os seguros aceitam cobrir e quanto vale cada rua.
Em BH: a chuva de verão como item de vistoria
Belo Horizonte tem sua versão bem específica do tema: as chuvas de verão. A cidade nasceu sobre córregos canalizados sob avenidas — e todo belo-horizontino conhece os pontos onde a água cobra o território de volta quando janeiro chega. A topografia faz o resto: o que desce das partes altas se acumula nos fundos de vale, e a impermeabilização crescente do solo sobrecarrega a drenagem.
A consequência prática para quem procura imóvel:
- Perguntar sobre histórico de alagamento virou item de vistoria — tão legítimo quanto testar torneiras. Pergunte ao vendedor, ao porteiro, aos vizinhos e ao comércio da rua; visite (ou pesquise) o endereço em dia de chuva forte
- Observe as cicatrizes — marcas de umidade em muros e garagens, mercadorias em prateleiras altas no comércio térreo, soleiras elevadas: a rua conta sua história para quem olha
- Consulte as fontes vivas — a prefeitura de BH e a Defesa Civil mantêm mapeamentos de áreas de risco e pontos de alagamento; vale a consulta antes de qualquer proposta
- Primeiros andares e garagens em fundo de vale merecem dupla atenção — o mesmo prédio pode ter unidades com exposições muito diferentes ao problema
É a mesma lógica da vistoria de entrada num aluguel, que documenta o estado do imóvel para evitar disputa futura — como mostramos no checklist do contrato de aluguel: informação registrada antes vale mais que reclamação depois. No caso do clima, a vistoria se estende da porta para fora, para a rua e para a bacia onde ela se assenta.
Conforto térmico: o valor que se sente na pele
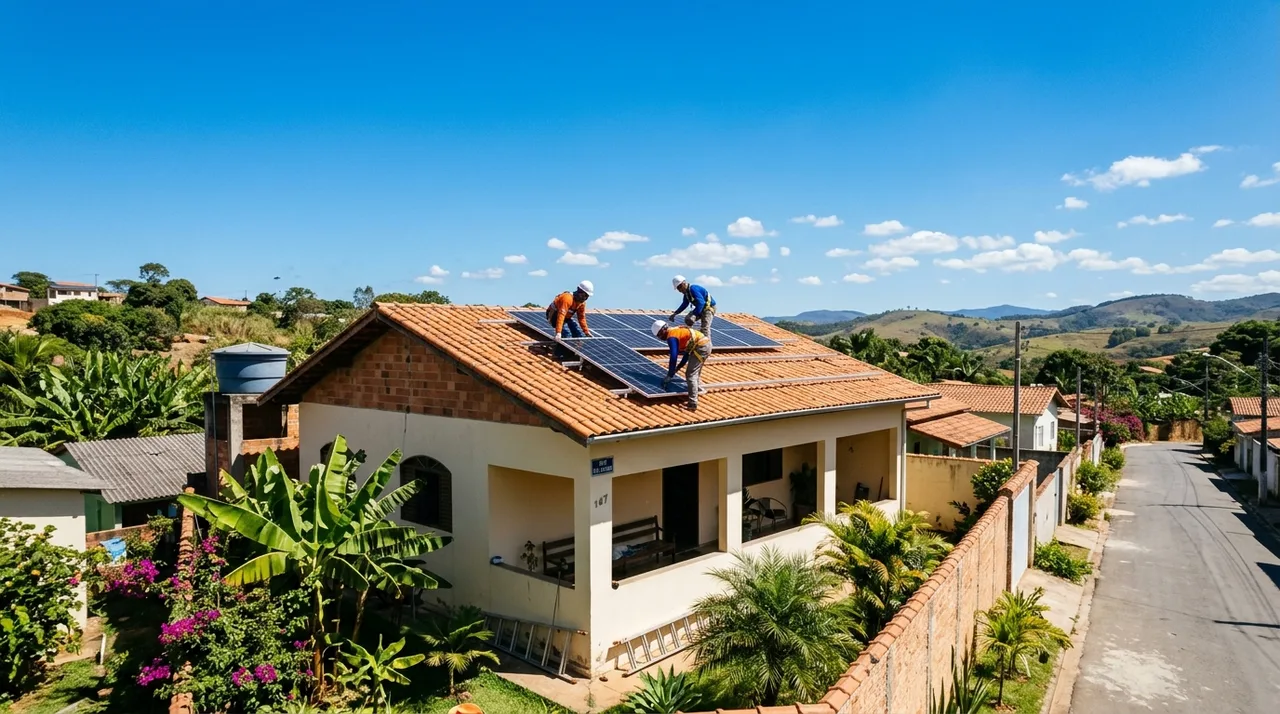
Se o alagamento é o risco agudo, o calor é o risco crônico — e ele também precifica. Com verões mais quentes, atributos que a arquitetura moderna havia esquecido voltaram a valer dinheiro:
- Orientação solar — em BH, fachadas oeste recebem o sol da tarde em cheio; um apartamento "sol da manhã" e outro "sol da tarde" no mesmo prédio podem ter conforto (e conta de ar-condicionado) muito diferentes
- Ventilação cruzada — janelas em faces opostas ou adjacentes que deixam o ar atravessar o imóvel; plantas de "caixote" com janela única dependem de refrigeração mecânica
- Sombreamento — varandas profundas, brises, árvores maduras na calçada: cada elemento que barra o sol antes do vidro economiza dinheiro todo mês
- Materiais e pé-direito — laje exposta de cobertura sem isolamento vira chapa quente; pé-direito maior ameniza
Na visita, confira a orientação das fachadas (a bússola do celular resolve), vá no meio da tarde e desconfie de imóvel fechado e refrigerado — às vezes o ar-condicionado está escondendo o diagnóstico.
A conta de energia e o prêmio dos prédios "verdes"
A terceira frente é a financeira mensal. Energia elétrica pesa no orçamento — e verões mais quentes empurram a conta para cima. Daí a valorização visível de tudo que reduz essa dependência:
- Energia solar fotovoltaica — em condomínios, sistemas que abatem a conta das áreas comuns (e, portanto, a taxa condominial); em casas, a possibilidade de gerar a própria energia num estado privilegiado de sol como Minas
- Eficiência construtiva — vidros adequados, isolamento, aquecimento solar de água, iluminação eficiente e elevadores modernos: itens que separam prédios novos bem projetados de prédios apenas novos
- Certificações ambientais — selos de construção sustentável começam a aparecer no marketing de lançamentos; valem como sinal, mas pergunte o que concretamente o prédio entrega (quanto gera, quanto economiza)
O raciocínio do comprador maduro: um imóvel eficiente é um imóvel com custo mensal menor — e custo mensal menor é, na prática, renda. Ao comparar dois apartamentos parecidos, some condomínio e energia estimada à parcela: o "mais caro" pode ser o mais barato, na mesma lógica da conta completa que fazemos em quanto custa comprar um imóvel além do preço.
Seguros e bancos já estão fazendo essa conta
Uma tendência geral, no Brasil e no mundo, merece o radar de quem compra pensando em décadas: o setor financeiro começou a precificar risco climático. Seguradoras reavaliam coberturas e preços em áreas com histórico de sinistros recorrentes; no limite, endereços muito castigados podem enfrentar seguro caro ou difícil. Bancos e reguladores, por sua vez, passaram a discutir a exposição climática das garantias imobiliárias que carregam nos financiamentos.
Para o comprador, a tradução é simples: um imóvel em área de risco pode ficar mais caro de segurar, mais difícil de financiar e mais lento de revender com o passar dos anos. O risco climático não é só a água na garagem — é a liquidez do seu patrimônio.
O checklist climático antes de comprar
Reunindo tudo em uma lista prática para levar à visita:
- Histórico de alagamento da rua e do entorno (moradores, comércio, Defesa Civil, notícias)
- Posição na topografia — fundo de vale, meio de encosta ou parte alta; para casas em terrenos íngremes, atenção a sinais de movimentação de solo e à contenção
- Orientação solar e ventilação de cada ambiente, visitando no horário mais quente
- Estado da drenagem do imóvel — calhas, ralos de garagem, bombas de recalque no prédio (e seu histórico de manutenção)
- Conta de energia real dos atuais ocupantes, se possível — o dado mais honesto sobre conforto térmico
- Infraestrutura verde do prédio — solar, reúso de água, medição individualizada
- Seguro — cote antes de fechar; a dificuldade de cotar já é informação
Nada disso substitui a diligência clássica — matrícula, certidões, débitos —, alicerce de qualquer compra segura, como lembramos no checklist de documentos. O clima é uma camada nova sobre a lição de casa antiga.
A cidade se adapta — e o comprador informado acelera isso
BH, como as grandes cidades brasileiras, vive um processo longo de adaptação: obras de drenagem, parques lineares que devolvem espaço à água, exigências de permeabilidade, arborização urbana. É caminho de décadas — e o comprador tem nele papel maior do que imagina. Cada pergunta sobre alagamento numa visita, cada prêmio pago por um prédio eficiente, cada desconto exigido de um endereço de risco é um sinal de preço — o idioma que o mercado entende. Quando os compradores colocam o clima na conta, incorporadores projetam melhor, vendedores investem em adaptação e a cidade inteira ganha.
O imóvel é, para a maioria das famílias, o maior patrimônio da vida — e será habitado por décadas de um clima que não será o do passado. Escolher com essa lente não é pessimismo: é o otimismo de quem pretende estar bem instalado no que vem.
Perguntas frequentes
Como descubro se uma rua de BH tem histórico de alagamento? Combine fontes: pergunte a moradores e comerciantes antigos, observe marcas físicas na rua, busque notícias pelo nome da via e consulte os mapeamentos de risco da prefeitura e da Defesa Civil. Visitar em dia de chuva forte é o teste definitivo.
Imóvel em área que já alagou é sempre má compra? Não necessariamente — obras de drenagem mudam realidades, e o desconto pode compensar. Mas exige olhos abertos: entenda a causa, o que foi feito desde então, cote o seguro e precifique o risco no lance. Nunca compre ignorando o histórico.
Painel solar valoriza mesmo o imóvel? A economia mensal é real e argumentos de venda baseados em custo baixo de operação são cada vez mais eficazes. O tamanho do "prêmio" varia com o mercado local — mas, entre dois imóveis equivalentes, o de conta menor tende a vender primeiro.
Apartamento alto é imune a risco climático? A unidade escapa da água, mas o prédio não: garagens, elevadores e bombas alagam, e o reparo entra no condomínio de todos. E andares altos com fachada oeste podem ser fornos. Avalie o edifício e o endereço, não só a unidade.
Conteúdo informativo sobre tendências gerais, sem dados estatísticos específicos e sem avaliação de endereços individuais. Consulte os órgãos oficiais de BH, um engenheiro ou arquiteto de confiança e sua seguradora antes de decidir uma compra em qualquer área com histórico de risco.