Geração Z e a casa própria: adiamento, escolha ou nova lógica de morar?
Por que tantos jovens adiam a compra do imóvel — e por que isso pode ser conta racional, não fracasso. Um olhar honesto sobre a nova lógica de morar.
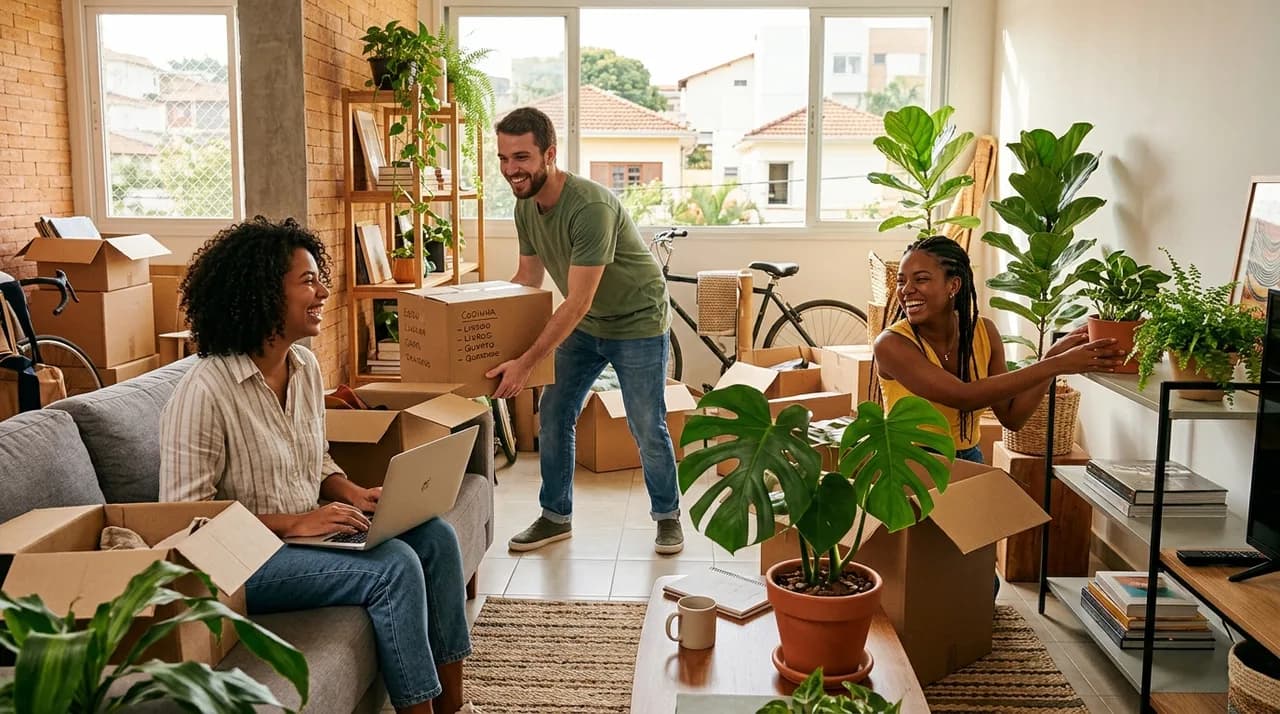
Numa mesa de domingo em BH, a cena se repete: o avô comprou a casa aos 30, pagando "um sacrifício que valeu a pena"; o pai financiou o apartamento nos anos 1990 e jura que imóvel é o único investimento de verdade; e a neta de 26 anos, ouvindo tudo, faz as contas no celular e conclui que a entrada do menor apartamento do bairro custa mais do que ela conseguiu poupar em cinco anos — e que, sinceramente, ela nem sabe em que cidade estará em 2030. Ninguém na mesa está errado. É que a conta mudou, e a vida também.
A relação da Geração Z — os nascidos aproximadamente entre o fim dos anos 1990 e o início dos 2010 — com a casa própria é um dos temas mais debatidos do mercado imobiliário nos últimos anos. E a leitura preguiçosa ("jovem não quer ter nada") erra o alvo. O que existe é uma combinação de restrição econômica com mudança genuína de valores. Vale separar as duas coisas.
A parte que é conta: entrar ficou mais difícil
Comecemos pelo lado material, porque ele explica muito:
- A entrada é a montanha. O financiamento cobre uma parte do imóvel; o restante — entrada, ITBI, cartório — sai do bolso. Para quem começou a trabalhar há pouco, juntar esse montante enquanto paga aluguel é uma maratona; e imóveis em capitais como BH encareceram em relação à renda de entrada no mercado de trabalho ao longo das últimas décadas.
- A renda mudou de formato. Uma fatia relevante da geração trabalha como PJ, freelancer ou em plataformas — a chamada gig economy. Renda existe, mas é variável e mal documentada, o que complica a análise de crédito bancária, desenhada para o contracheque CLT. Quem é PJ consegue financiar, mas o caminho exige mais organização, como explicamos no guia completo do financiamento imobiliário.
- Juros pesam mais no começo. Num financiamento longo, a primeira década é dominada por juros. Para quem não tem certeza de que ficará no imóvel (ou na cidade), o custo de comprar e vender em poucos anos — corretagem, ITBI, cartório — pode engolir qualquer valorização.
Nada disso é escolha. É restrição. E restrição não vira tendência de comportamento: vira adiamento.
A parte que é valor: mobilidade vale dinheiro
Mas há também uma mudança real de prioridades, e ela merece ser levada a sério em vez de tratada como imaturidade:
- Mobilidade é ativo. Carreiras hoje mudam de cidade, de país e de formato com frequência. Um imóvel próprio é uma âncora — maravilhosa para quem quer ancorar, custosa para quem precisa levantar âncora rápido.
- Experiências competem com patrimônio. Viagem, formação, empreender, sabático: a geração distribui o dinheiro entre mais objetivos, e a casa própria deixou de ser o único troféu aceitável.
- A cidade é a extensão da casa. Quem mora perto do trabalho, dos amigos e do lazer aceita metragem menor — e prefere pagar pela localização a pagar por quartos que não usa.
Alugar como escolha racional (não como fracasso)
Aqui está a virada de chave mais importante: alugar não é "jogar dinheiro fora" — é pagar pela flexibilidade e liberar capital para outras coisas, inclusive para investir. A conta honesta compara o aluguel com o custo total de ser dono (parcela, condomínio, IPTU, manutenção, custo de oportunidade da entrada) e reconhece que, em várias fases da vida, alugar ganha.
O que transforma o aluguel em escolha inteligente — e não em fonte de dor de cabeça — é fazer bem-feito: ler o contrato com atenção antes de assinar, como mostramos no checklist do contrato de aluguel, e escolher a garantia certa para o seu bolso entre fiador, caução e seguro-fiança — a comparação completa está no nosso guia de garantias do aluguel.
Co-living e moradia compartilhada: dividir virou produto
Dividir apartamento sempre existiu — a novidade é o mercado ter transformado isso em produto. O co-living empacota quarto privativo, áreas comuns caprichadas, contas incluídas, contrato flexível e comunidade, tudo numa mensalidade única. Para quem chega a uma cidade nova, resolve em dias o que levaria meses: sem fiador, sem mobília, sem briga pela conta de luz.
Os poréns existem: o custo por metro quadrado costuma ser alto (conveniência tem preço), a privacidade é negociada e a rotatividade de moradores é parte do pacote. Mas como estágio de moradia — o primeiro ano na cidade, a transição de emprego, o pós-término — é uma solução que simplesmente não existia para as gerações anteriores, e que faz sentido dentro da lógica de morar por fases.
Quando a compra volta ao jogo
Nada indica que a Geração Z abandonou a casa própria para sempre — o movimento observado é de adiamento e recontextualização. A compra tende a voltar à mesa quando alguns marcos se alinham:
- Estabilidade geográfica — quando a resposta para "onde estarei em cinco anos?" fica clara
- Formação de família — filhos mudam a conta: escola, espaço, previsibilidade e a vontade de criar raiz pesam para o lado da compra
- Renda consolidada — quando a entrada deixa de ser miragem, inclusive com a ajuda do FGTS, que segue sendo o empurrão mais subestimado do trabalhador brasileiro
- Oportunidade — herança, bônus, sociedade desfeita, um imóvel de família: a vida às vezes antecipa o plano
Ou seja: a pergunta não é "se", é "quando e para quê".
O que o mercado está fazendo para atrair os jovens
A incorporação percebeu o movimento e redesenhou o produto. Os lançamentos voltados a esse público apostam em studios e compactos de 1 quarto, áreas comuns que funcionam como extensão da casa (coworking, lavanderia, academia), serviços por assinatura e — acima de tudo — localização caminhável, perto de emprego, metrô e vida urbana. Em BH, o exemplo mais visível é a multiplicação de compactos na região da Savassi e do centro, um fenômeno que descrevemos no guia de morar na Savassi.
Para o jovem comprador, isso é bom e exige atenção na mesma medida: bom porque finalmente existe produto desenhado para essa fase de vida; atenção porque compactos concorrem entre si aos montes, e a revenda futura dependerá de localização e qualidade — não da plaquinha de "lançamento".
O conselho honesto, para todas as gerações da mesa
Para a neta de 26: alugar bem não é fracasso — mas trate a decisão como decisão, não como inércia. Faça a conta de vez em quando; ela muda quando os juros, a renda e a fase de vida mudam. Para o pai e o avô: a compra que fez sentido em seus contextos continua fazendo sentido — em outros contextos. Pressionar um jovem a imobilizar tudo o que tem, cedo demais, no lugar errado, pode ser o pior conselho financeiro da mesa.
Não existe resposta única; existe conta e fase de vida. A casa própria não morreu — ela apenas parou de ser resposta automática e virou o que sempre deveria ter sido: uma decisão.
Perguntas frequentes
Alugar a vida inteira é financeiramente viável? Pode ser, desde que a diferença entre alugar e comprar seja de fato poupada e investida com disciplina — essa é a parte que a teoria promete e a prática cobra. Para a maioria das pessoas, alguma compra em fase estável da vida acaba fazendo sentido patrimonial e emocional.
Quem é PJ ou freelancer consegue financiar imóvel? Consegue, com mais lição de casa: extratos organizados, declaração de IR consistente e, muitas vezes, entrada maior. Bancos analisam a renda média comprovável — a organização documental é o que destrava a análise.
Co-living não sai mais caro que dividir apartamento por conta própria? Pelo metro quadrado, geralmente sim. O que se paga é o pacote: mobília, contas, flexibilidade contratual e zero atrito de gestão. Para estadias curtas ou chegada em cidade nova, o prêmio costuma valer; para morar anos, dividir um bom apartamento tende a ganhar.
Existe idade certa para comprar o primeiro imóvel? Não. Existe momento certo: estabilidade geográfica no horizonte, entrada que não zere sua reserva e parcela que caiba com folga na renda. Isso pode acontecer aos 25 ou aos 45 — e as duas coisas estão certas.
Conteúdo informativo sobre tendências de comportamento e mercado, sem estatísticas específicas e sem recomendação individual de investimento. Cada decisão de compra ou aluguel merece conta própria — e, se possível, uma boa conversa com quem entende do seu caso.